Porcentaje de coste de comida: cómo calcularlo cada semana (y qué es normal)
Cómo calcular el porcentaje de coste de comida cada semana a partir del inventario: la fórmula, ejemplos en euros, IVA, coste real frente a coste ideal y qué es normal.
En esta página
- ¿Qué es el porcentaje de coste de comida?
- Cómo calcular el porcentaje de coste de comida cada semana, paso a paso
- ¿El coste de comida se calcula con o sin IVA?
- ¿Cuál es un porcentaje de coste de comida normal?
- Coste de comida real frente a ideal: ¿qué te dice la diferencia?
- Qué hacer cuando tu coste de comida es demasiado alto
- ¿Cómo sabes que tu coste de comida semanal es correcto?
- Errores habituales con el porcentaje de coste de comida
- Preguntas frecuentes: porcentaje de coste de comida
- Convierte tu cifra semanal en mejores precios
Tu porcentaje semanal de coste de comida es (inventario inicial + compras − inventario final) ÷ ventas netas de comida × 100. Haz inventario de comida a la misma hora cada semana, suma las facturas entregadas entre medias, resta lo que queda en las estanterías y divide por las ventas de comida sin IVA. La mayoría de los restaurantes se sitúan en torno al 28–35%; esta guía muestra cómo obtener una cifra fiable, qué es normal para tu tipo de local y qué te dice la diferencia con tu coste de comida «ideal».
Respuesta corta: una trattoria empieza la semana con 3.850 € de comida en stock, compra 4.120 € (sin IVA) y cuenta 3.640 € el domingo por la noche. Tras restar 60 € de limones enviados al bar y 150 € de comidas del personal, ha consumido 4.120 € de comida. La caja de comida fue de 14.850 € con un 10% de IVA incluido, es decir 13.500 € netos. 4.120 € ÷ 13.500 € = 30,5% de coste de comida en la semana.
- Comida consumida (coste de la mercancía vendida) = inventario inicial + compras − inventario final − traspasos − comidas del personal
- Ventas netas de comida = caja de comida con IVA ÷ (1 + tipo de IVA)
- Coste de comida real % = comida consumida ÷ ventas netas de comida × 100
- Coste de comida ideal % = Σ (raciones vendidas × coste por plato) ÷ ventas netas de comida × 100
- Desviación en € = (% real − % ideal) × ventas netas de comida
¿Qué es el porcentaje de coste de comida?
El porcentaje de coste de comida es la parte de tus ventas netas de comida que gastaste en la comida consumida en el mismo periodo. Es la versión de toda la cocina de la cifra por plato que usas para fijar precios: el coste de un plato ÷ su precio te dice si ese plato tiene el precio correcto, mientras que la cifra semanal te dice si toda la cocina funciona de verdad a ese nivel una vez contados las mermas, las raciones y las subidas de precio.
Deja las bebidas fuera. Las bebidas tienen su propio porcentaje de coste, normalmente más bajo, y a menudo otro tipo de IVA, así que mezclarlas esconde problemas en ambos lados. Lleva un pour cost aparte para el bar.
Cómo calcular el porcentaje de coste de comida cada semana, paso a paso
Un coste de comida semanal necesita seis cosas: una hora fija de inventario, el inventario final de la semana pasada, las facturas de esta semana, un nuevo inventario final, algunos ajustes y las ventas netas de comida de tu caja.
Paso 1: Fija el día y la hora del inventario
Cuenta en el mismo momento cada semana, por ejemplo el domingo después del cierre o el lunes antes de la primera entrega. Si una semana cuentas antes de una entrega y la siguiente después, la cifra oscila en el valor de esa entrega y no significa nada.
Paso 2: Toma el inventario inicial del inventario final de la semana pasada
El inventario inicial de esta semana es simplemente el inventario final de la semana pasada, así que solo cuentas una vez por semana. Valóralo al precio de tu última factura, sin IVA, y usa una hoja de inventario impresa en el orden de las estanterías (cámara, congelador, almacén seco) para que no se quede nada sin contar.
Paso 3: Suma las compras de comida de la semana
Suma todas las facturas de comida de la mercancía entregada entre los dos inventarios, sin IVA y descontando los abonos. Lo que cuenta es la entrega, no el pago: una factura que llega el martes por el pescado del sábado pertenece a la semana pasada.
Paso 4: Haz el inventario final
Cuenta todo lo que queda, incluidos los envases abiertos, las salsas preparadas y la masa en la nevera. Los productos caros (carne, pescado, queso, aceite de oliva) merecen un conteo cuidadoso; para la sal y las hierbas secas basta una estimación.
Paso 5: Resta los traspasos y las comidas del personal
Resta la comida que salió de la cocina sin venderse como comida: limones, menta y nata enviados al bar, y las comidas del personal si las registras como coste de personal. Decidas lo que decidas, hazlo igual cada semana.
Paso 6: Divide por las ventas netas de comida
Toma las ventas de comida de los mismos días en tu caja, quítales el IVA y divide. Aquí tienes la trattoria de la respuesta corta en forma de hoja semanal (cifras ilustrativas):
| Partida | Importe |
|---|---|
| Inventario inicial (recuento del domingo pasado) | 3.850 € |
| + Compras de comida entregadas esta semana (netas) | 4.120 € |
| − Inventario final (recuento de este domingo) | 3.640 € |
| − Traspasos al bar | 60 € |
| − Comidas del personal | 150 € |
| = Comida consumida | 4.120 € |
| Caja de comida con 10% de IVA | 14.850 € |
| Ventas netas de comida (14.850 € ÷ 1,10) | 13.500 € |
| Coste de comida % | 30,5% |
¿El coste de comida se calcula con o sin IVA?
Calcula siempre el porcentaje de coste de comida sobre las ventas sin IVA y con las compras sin IVA, porque el IVA no es tu dinero. Usar la caja con IVA hace que tu coste de comida parezca mejor de lo que es, y cuanto más alto es el tipo, mayor es el error. Un segundo ejemplo, una pequeña cafetería en Alemania (ilustrativo): comida consumida 2.450 €, caja de comida 9.630 € con un 7% de IVA, es decir 9.000 € netos. El coste de comida real es del 27,2%; sobre la caja bruta parecería del 25,4%.
| Comida consumida | Caja con IVA | Tipo de IVA | Ventas netas | Coste de comida real | Incorrecto (sobre bruto) |
|---|---|---|---|---|---|
| 2.450 € | 9.630 € | 7% (Alemania) | 9.000 € | 27,2% | 25,4% |
| 4.120 € | 14.850 € | 10% (Italia) | 13.500 € | 30,5% | 27,7% |
| 3.000 € | 12.500 € | 25% (Noruega) | 10.000 € | 30,0% | 24,0% |
Usa el tipo de tu país para la comida consumida en el local, y separa las ventas para llevar si tributan de otra forma:
- Italia: 10% en comida y bebida servidas en el local (somministrazione); los productos simplemente vendidos para llevar tributan producto por producto, hasta el 22% (Informazione Fiscale).
- Alemania: 7% en la comida de restaurante desde el 1 de enero de 2026; las bebidas siguen al 19% (IHK Frankfurt).
- Países Bajos: 9% en comidas y bebidas sin alcohol, 21% en alcohol (MKB Servicedesk).
- Noruega: 25% en comida servida en el local, 15% en comida para llevar, 25% en alcohol (Skatteetaten).
- Turquía: 10% en comida y bebidas sin alcohol en restaurantes y cafeterías, 20% en alcohol (NTV).
Los cargos por servicio y las propinas no son ventas de comida, así que déjalos fuera. Un cubierto, como el coperto italiano, puede ir en un lado o en otro; solo trátalo igual cada semana.
¿Cuál es un porcentaje de coste de comida normal?
Un porcentaje de coste de comida normal para un restaurante con servicio de mesa está aproximadamente entre el 28% y el 35% de las ventas netas de comida, más bajo en pizzerías y más alto en carnes y pescados premium. Según Lightspeed, la mayoría de los restaurantes del Reino Unido apuntan a un coste de comida del 28–35%. Toast recoge las medianas de la National Restaurant Association para 2024: 32,0% en restaurantes con servicio de mesa y 32,4% en servicio limitado, para comida y bebidas sin alcohol en EE. UU. (Toast). La herramienta neerlandesa de escandallos KitchenNmbrs da rangos por tipo de local (KitchenNmbrs):
| Tipo de local | Coste de comida habitual |
|---|---|
| Pizzería | 20–28% |
| Fast casual | 25–30% |
| Bistró / brasserie | 25–32% |
| Comida de cafetería | 25–35% |
| Casual dining | 28–35% |
| Alta cocina | 28–35% |
Tu cifra puede estar por encima del rango y ser sana si tus platos dejan mucho dinero por plato, tu alquiler es bajo o tu equipo es reducido; puede estar por debajo y aun así hacer daño si el personal se come la diferencia. La mejor referencia es tu propio coste de comida ideal, que veremos a continuación.
Coste de comida real frente a ideal: ¿qué te dice la diferencia?
La diferencia entre el coste de comida real y el ideal es la comida que pagaste pero no vendiste, y es la cifra más útil de toda esta rutina. El coste de comida ideal (o teórico) es lo que habrías gastado si cada plato vendido se hubiera preparado exactamente según su ficha técnica: raciones vendidas × coste por plato, dividido por las ventas netas de comida. Para ello necesitas fichas técnicas con su escandallo.
Un ejemplo ilustrativo con tres platos, con precios italianos que incluyen el 10% de IVA:
| Plato | Vendidos | Coste por plato | Precio en carta | Coste de comida (ideal) | Ventas netas |
|---|---|---|---|---|---|
| Pizza margarita | 420 | 1,64 € | 7,50 € | 688,80 € | 2.863,64 € |
| Espaguetis a la carbonara | 260 | 2,30 € | 13,00 € | 598,00 € | 3.072,73 € |
| Tagliata di manzo | 140 | 8,50 € | 23,00 € | 1.190,00 € | 2.927,27 € |
| Total | 2.476,80 € | 8.863,64 € |
Coste de comida ideal = 2.476,80 € ÷ 8.863,64 € = 27,9%. Ponderalo por lo que realmente se vendió, como aquí; una media simple del porcentaje de cada plato falla en cuanto cambia la mezcla de ventas.
Volvamos a la trattoria: si sus fichas técnicas y la mezcla de ventas de la caja dan un ideal del 28,0% y el inventario dice 30,5%, la diferencia de 2,5 puntos vale 337,50 € a la semana sobre 13.500 € de ventas, o unos 17.500 € al año. Toast enumera las causas habituales cuando el real supera al ideal: mermas, raciones excesivas, comida no registrada, recetas inexactas o cambios en los precios de los proveedores (Toast). Una diferencia de un punto más o menos es normal; lo que hay que perseguir es una diferencia que crece.
Qué hacer cuando tu coste de comida es demasiado alto
Cuando el coste de comida es alto, corrige primero la diferencia con el ideal y después los precios, porque una subida de precios no cura las mermas ni las raciones generosas. Comprueba el peso de las raciones en los dos o tres platos que más se venden, revisa el registro de mermas y compara los precios de las facturas de esta semana con los de tus fichas técnicas. Si las fichas son correctas y el propio ideal es demasiado alto, entonces es un problema de precios o de carta.
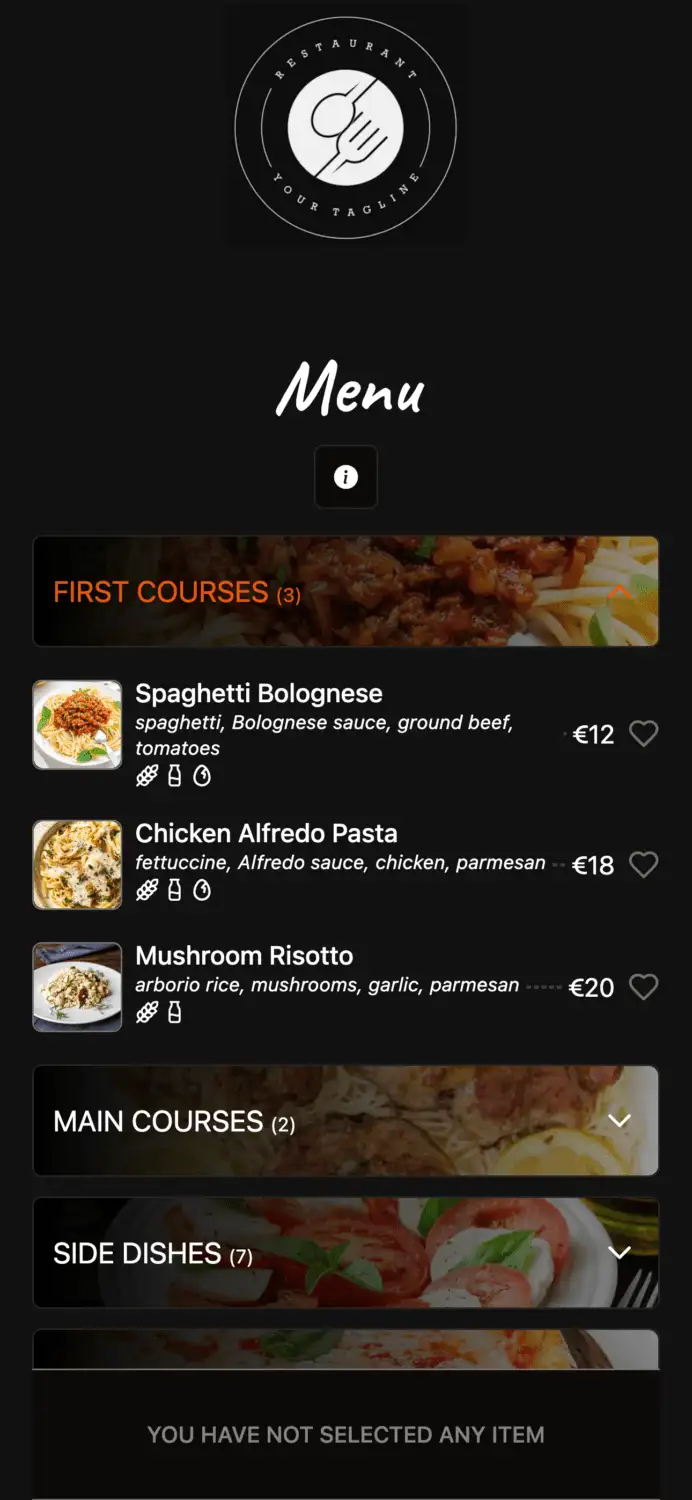
Ese último paso es donde ayuda un menú digital. Con Elegant Menu, la plataforma de menús QR y pedidos, cambias un precio online y cada cliente que escanea lo ve al momento, sin nada que reimprimir; también puedes ocultar un plato mientras su ingrediente principal esté demasiado caro. En los planes de pago, las analíticas de pedidos muestran qué platos se venden, que es la mezcla de ventas que necesitas para tu coste de comida ideal, y el asistente de menú puede aplicar un cambio como «sube un 4% todos los precios de la pasta» en una sección, con cada cambio esperando tu aprobación.
¿Cómo sabes que tu coste de comida semanal es correcto?
Un coste de comida semanal es correcto cuando se mueve en línea con las últimas semanas y con tu ideal, y cualquier salto puede atribuirse a un hecho real. Las semanas sueltas son ruidosas porque una entrega grande el sábado o un congelador contado a medias mueven el resultado. La tabla muestra cuánto mueve un solo dato, el inventario final, el resultado de la trattoria:
| Inventario final contado | Comida consumida | Coste de comida % |
|---|---|---|
| 3.340 € (300 € sin contar) | 4.420 € | 32,7% |
| 3.640 € (correcto) | 4.120 € | 30,5% |
| 3.940 € (300 € contados dos veces) | 3.820 € | 28,3% |
Un error de recuento de 300 €, una caja de ternera, mueve el resultado más de 2 puntos. Así que antes de actuar por una mala semana:
- Comprueba que cada factura está en la semana en que se entregó la mercancía y que los abonos están incluidos.
- Vuelve a contar los cinco productos más valiosos antes de fiarte de un gran salto.
- Mira un periodo móvil de cuatro semanas: total de comida consumida ÷ total de ventas netas de comida en cuatro semanas, no la media de cuatro porcentajes.
- Compara tu total mensual con el coste de comida que te da tu gestoría; ambos deberían estar cerca.
Errores habituales con el porcentaje de coste de comida
La mayoría de las cifras de coste de comida erróneas vienen de los plazos y de la falta de coherencia, no de las cuentas.
- Usar las compras en lugar de la comida consumida. Compras ÷ ventas sin inventario oscila con cada pedido grande.
- Dividir por la caja con IVA. Mejora el resultado en la proporción del tipo de IVA: 6 puntos con un 25%.
- Contar en momentos distintos. Antes de la entrega una semana y después la siguiente.
- Mezclar comida y bebida. Una semana fuerte en el bar hace que la cocina parezca mejor de lo que es.
- Olvidar los traspasos y las comidas del personal. La comida que no se vendió como comida infla la cifra de la cocina.
- Valorar el stock a precios antiguos. Usa el precio de la última factura, o un mercado al alza se esconderá dentro del valor de tu stock.
Preguntas frecuentes: porcentaje de coste de comida
¿Cómo se calcula el porcentaje de coste de comida?
Divide el coste de la comida consumida (inventario inicial + compras − inventario final) por las ventas netas de comida del mismo periodo y multiplica por 100. 4.120 € de comida consumida sobre 13.500 € de ventas netas es el 30,5%.
¿Con qué frecuencia debo calcular el coste de comida?
Cada semana si puedes, y como mínimo cada mes. Lightspeed aconseja hacerlo cada semana con cartas de producto fresco, de mucho volumen o que cambian a menudo, porque así ves un problema de raciones o de proveedor en días y no a final de mes.
¿Cuál es un buen porcentaje de coste de comida para un restaurante?
Alrededor del 28–35% de las ventas netas de comida es el rango habitual en restaurantes con servicio de mesa, con las pizzerías a menudo en el 20–28%. Una cifra cercana a tu propio coste de comida ideal importa más que cualquier media del sector.
¿Qué diferencia hay entre el coste de comida real y el ideal?
El coste de comida real sale de tu inventario; el ideal es lo que habrían costado esas mismas ventas si cada plato hubiera seguido su ficha técnica. La diferencia son mermas, raciones excesivas, comida no registrada o costes desactualizados.
¿Incluyo las comidas del personal en el coste de comida?
Puedes hacerlo de una forma u otra, siempre que lo hagas igual cada semana. Muchos propietarios restan las comidas del personal del coste de comida y las registran como coste de personal, para que la cifra de cocina refleje solo la comida servida a los clientes.
Convierte tu cifra semanal en mejores precios
Cuando el inventario semanal dice que un plato cuesta demasiado, cambia su precio o quítalo de la carta el mismo día. Elegant Menu es gratis para empezar, y puedes actualizar precios desde el móvil sin reimprimir.
Comentarios