نقطة التعادل في المطعم: كم عدد الزبائن الذي تحتاجه يوميًا؟
نقطة التعادل في المطعم: افصل التكاليف الثابتة عن المتغيرة، واحسب المساهمة لكل زبون، وحوّلها إلى عدد زبائن يوميًا. أمثلة باليورو وضريبة القيمة المضافة.
في هذه الصفحة
- ما هي نقطة التعادل في المطعم؟
- كيف تحسب نقطة التعادل لمطعمك في 5 خطوات
- كم زبونًا تحتاج يوميًا للوصول إلى التعادل؟ مثال ثانٍ بضريبة مختلطة
- ثابتة أم متغيرة؟ كيف تصنّف تكاليف المطعم
- كيف تغيّر ضريبة القيمة المضافة نقطة التعادل في أوروبا
- ما هي نقطة التعادل الطبيعية للمطعم؟
- كيف تخفّض نقطة التعادل
- كيف تتحقق من نقطة التعادل الحقيقية لديك؟
- أخطاء شائعة في حساب نقطة التعادل
- أسئلة شائعة: نقطة التعادل في المطعم
- اعرف رقمك، ثم حرّكه
نقطة التعادل في مطعمك مقيسةً بعدد الزبائن هي التكاليف الثابتة الشهرية ÷ المساهمة لكل زبون، والمساهمة لكل زبون هي ما ينفقه الزبون دون ضريبة القيمة المضافة مطروحًا منه التكاليف التي يسببها هذا الزبون (الطعام والمشروبات وعمولات البطاقات والساعات الإضافية). اقسم النتيجة على عدد أيام العمل لتعرف عدد الزبائن الذي تحتاجه كل يوم قبل أن يحقق المطعم يورو واحدًا من الربح. يشرح هذا الدليل الحساب خطوة بخطوة، مع أمثلة باليورو وقواعد ضريبة القيمة المضافة التي تغيّره في إيطاليا وألمانيا وهولندا والنرويج وتركيا.
الإجابة المختصرة: لدى مطعم صغير (تراتوريا) يتسع لـ40 شخصًا تكاليف ثابتة قدرها 16,000 € شهريًا. ينفق الزبون 33 € شاملة ضريبة 10%، أي 30 € صافية، ويسبب كل زبون 13 € من التكاليف المتغيرة، فيساهم كل زبون بـ17 € في تغطية التكاليف الثابتة. 16,000 € ÷ 17 € = 942 زبونًا في الشهر؛ ومع العمل 26 يومًا يصبح العدد 37 زبونًا في اليوم (كل الأرقام توضيحية). الزبون رقم 38 في يوم عادي هو حيث يبدأ الربح.
- صافي الإنفاق لكل زبون = متوسط فاتورة الزبون شاملة الضريبة ÷ (1 + نسبة الضريبة)
- المساهمة لكل زبون = صافي الإنفاق لكل زبون − التكلفة المتغيرة لكل زبون
- زبائن التعادل في الشهر = التكاليف الثابتة الشهرية ÷ المساهمة لكل زبون
- زبائن التعادل في اليوم = زبائن التعادل في الشهر ÷ أيام العمل
- مبيعات التعادل = التكاليف الثابتة الشهرية ÷ نسبة المساهمة (المساهمة ÷ صافي الإنفاق)
- عدد الزبائن لتحقيق ربح مستهدف = (التكاليف الثابتة + الربح المستهدف) ÷ المساهمة لكل زبون
ما هي نقطة التعادل في المطعم؟
نقطة التعادل في المطعم هي مستوى المبيعات، أو عدد الزبائن، الذي تغطي عنده الإيرادات جميع التكاليف بالضبط، فلا يحقق المطعم ربحًا ولا خسارة. تحتها يكلفك كل شهر مالًا؛ وفوقها يضيف كل زبون إضافي مساهمته كاملة إلى الربح، لأن الإيجار والفريق الأساسي مدفوعان بالفعل.
يفكر أصحاب المطاعم عادةً بعدد الزبائن لا باليورو، لأن الزبائن هم ما تراه في الصالة وتخطط له. والحساب واحد في الحالتين: متى عرفت المساهمة لكل زبون، يصبح التحويل بين عدد الزبائن والمبيعات عملية ضرب واحدة.
كيف تحسب نقطة التعادل لمطعمك في 5 خطوات
لحساب نقطة التعادل، صنّف تكاليف الشهر الماضي إلى ثابتة ومتغيرة، وحوّل متوسط الفاتورة إلى صافي إنفاق لكل زبون، واطرح التكلفة المتغيرة لكل زبون، ثم اقسم التكاليف الثابتة على ما يتبقى. استخدم متوسط آخر ثلاثة أشهر إذا كان أحد الأشهر غير اعتيادي.
الخطوة 1: اكتب تكاليفك الثابتة لشهر واحد
التكاليف الثابتة هي التي تدفعها سواء خدمت 10 زبائن أو 100. بالنسبة للمطعم في المثال التوضيحي:
| التكلفة الثابتة (شهريًا) | المبلغ |
|---|---|
| الإيجار ورسوم الخدمات | 4,500 € |
| الفريق الأساسي بعقود ثابتة، شاملًا تكاليف صاحب العمل | 9,000 € |
| العقود الأساسية للطاقة والمياه والنفايات | 900 € |
| التأمين والمحاسب والتراخيص والبرمجيات | 800 € |
| أقساط القروض وتأجير المعدات | 600 € |
| التسويق | 200 € |
| إجمالي التكاليف الثابتة | 16,000 € |
احسب الموظفين بتكلفتهم الكاملة لا براتبهم الإجمالي: اشتراكات الضمان الاجتماعي على صاحب العمل والإجازات المدفوعة والرواتب الإضافية قد تضيف حصة كبيرة، وهي تختلف من بلد لآخر. وإن كنت تدفع لنفسك راتبًا فأدرجه؛ وإلا فإن نقطة التعادل تفترض أنك تعمل مجانًا.
الخطوة 2: احسب صافي الإنفاق لكل زبون
اقسم صافي مبيعاتك (دون الضريبة) على عدد الزبائن في الفترة نفسها، أو خذ متوسط فاتورة الزبون واطرح منه الضريبة. عند 33 € تشمل ضريبة المطاعم الإيطالية البالغة 10%، يكون صافي الإنفاق 33 € ÷ 1.10 = 30.00 €. وإذا كنت تتقاضى رسم الطاولة (الـcoperto الإيطالي) أو رسم خدمة تحتفظ به، فأدرجه في الإنفاق.
الخطوة 3: احسب التكلفة المتغيرة لكل زبون
ترتفع التكاليف المتغيرة وتنخفض مع عدد الزبائن. بالنسبة للمطعم، لكل زبون في المتوسط:
- تكلفة الطعام والمشروبات بنسبة 30% من صافي الإنفاق: 9.00 € (رقمك الفعلي يأتي من نسبة تكلفة الطعام الأسبوعية لديك)
- موظفون بالساعة تستدعيهم عند ازدياد الزبائن: 3.00 €
- عمولات البطاقات والدفع الإلكتروني: 0.50 € (استخدم النسبة الواردة في كشف مزوّد الدفع)
- المناديل ومواد التنظيف والمفارش وعبوات الطلبات الخارجية: 0.50 €
المجموع: 13.00 € لكل زبون. عمولة منصات التوصيل متغيرة أيضًا، لكنها تخص طلبات التوصيل فقط، فإذا كان التوصيل جزءًا كبيرًا من عملك فاحسبه كقناة منفصلة.
الخطوة 4: احسب المساهمة لكل زبون
30.00 € صافي الإنفاق − 13.00 € تكلفة متغيرة = 17.00 € مساهمة لكل زبون. وكنسبة مئوية: 17 € ÷ 30 € = 56.7%، أي أن نحو 57 سنتًا من كل يورو صافٍ ينفقه الزبون تذهب لتغطية التكاليف الثابتة، ثم تصبح ربحًا بعد تغطيتها.
الخطوة 5: اقسم التكاليف الثابتة على المساهمة
16,000 € ÷ 17.00 € = 941.2، فقرّبها إلى 942 زبونًا في الشهر. ومع العمل 26 يومًا في الشهر (يوم إغلاق أسبوعي)، يكون 942 ÷ 26 = 36.2، أي 37 زبونًا في اليوم. وبالمبيعات: 16,000 € ÷ 56.7% = 28,235 € صافية في الشهر. ومع 40 مقعدًا، فإن 37 زبونًا بين الغداء والعشاء أقل من دورة جلوس كاملة يوميًا: هدف يستطيع صاحب المطعم مقارنته بما تحققه الصالة فعلًا.
كم زبونًا تحتاج يوميًا للوصول إلى التعادل؟ مثال ثانٍ بضريبة مختلطة
يعتمد عدد الزبائن اليومي الذي تحتاجه على تكاليفك الثابتة ومساهمتك لكل زبون، فلا يوجد رقم عام؛ ويوضح المثال الثاني كيف تغيّر الضريبة على فاتورة مختلطة الإجابة. خذ مطعم بيتزا توضيحيًا في ألمانيا، حيث يخضع الطعام المقدَّم في المطاعم لضريبة 7% منذ 1 يناير 2026 بينما تبقى المشروبات عند 19% (IHK Frankfurt):
- متوسط الفاتورة 24 €: 18 € بيتزا ومقبلات، و6 € مشروبات
- صافي الإنفاق: 18 € ÷ 1.07 + 6 € ÷ 1.19 = 16.82 € + 5.04 € = 21.86 €
- التكلفة المتغيرة: طعام ومشروبات بنسبة 27% (5.90 €) + موظفون إضافيون 2.50 € + عمولات ومستهلكات 0.60 € = 9.00 €
- المساهمة: 21.86 € − 9.00 € = 12.86 €
- تكاليف ثابتة 11,500 € ÷ 12.86 € = 894.2 ← 895 زبونًا في الشهر، 35 في اليوم على مدى 26 يومًا
لو استخدم صاحب المطعم فاتورة الـ24 € شاملة الضريبة، لبدت المساهمة 15 € ونقطة التعادل 767 زبونًا: أي 128 زبونًا أقل في الشهر، نحو 5 يوميًا، وهو تقدير متفائل أكثر من اللازم. الضريبة التي تحصّلها تعود لمصلحة الضرائب، فاستبعدها من المبيعات ومن التكاليف معًا.
ما الذي يغيّر الرقم أكثر من غيره
غيّر عاملًا واحدًا في كل مرة في مثال المطعم (16,000 € تكاليف ثابتة، 30 € صافي إنفاق، 13 € تكاليف متغيرة، 26 يومًا) وراقب كيف يتحرك الهدف اليومي:
| التغيير | المساهمة لكل زبون | زبائن التعادل في الشهر | الزبائن في اليوم |
|---|---|---|---|
| نقطة البداية | 17.00 € | 942 | 37 |
| إيجار أقل بـ500 € | 17.00 € | 912 | 36 |
| تكاليف ثابتة أعلى بـ1,000 € | 17.00 € | 1,000 | 39 |
| صافي إنفاق أعلى بـ2 € (32 €) | 18.40 € | 870 | 34 |
| تكلفة طعام 33% بدلًا من 30% | 16.10 € | 994 | 39 |
| العمل 22 يومًا بدلًا من 26 | 17.00 € | 942 | 43 |
| صاحب المطعم يريد ربحًا شهريًا قدره 4,000 € | 17.00 € | 1,177 | 46 |
يوروان إضافيان لكل زبون يوفّران ثلاثة زبائن يوميًا؛ وثلاث نقاط إضافية في تكلفة الطعام تضيف اثنين. لهذا غالبًا ما يحرّك التسعير وضبط الحصص نقطة التعادل أكثر من البحث عن إيجار أرخص.
غداء وعشاء بإنفاق مختلف
إذا كان زبائن الغداء ينفقون أقل بكثير من زبائن العشاء، فاستخدم مساهمة مرجّحة. لنفترض أن 40% من الزبائن يأتون للغداء بمساهمة 9 € و60% للعشاء بمساهمة 21 €: 0.4 × 9 € + 0.6 × 21 € = 16.20 €. 16,000 € ÷ 16.20 € = 988 زبونًا في الشهر، 38 في اليوم. وإذا مالت النسبة نحو الغداء، ترتفع نقطة التعادل حتى لو بقي إجمالي الزبائن كما هو.
ثابتة أم متغيرة؟ كيف تصنّف تكاليف المطعم
التكلفة ثابتة إذا بقيت كما هي عندما تخدم زبائن أكثر في الشهر التالي، ومتغيرة إذا ارتفعت مع كل زبون. بعضها يحتاج إلى قرار:
- الموظفون: أصحاب العقود الشهرية الثابتة تكلفة ثابتة؛ والساعات التي تضيفها أو تقلصها حسب عدد الزبائن (نُدُل إضافيون يوم السبت، موظفون عند الطلب) متغيرة. في كثير من المطاعم الأوروبية الصغيرة يكون معظم الرواتب ثابتًا.
- الطاقة: قسّمها. الثلاجات والإضاءة والتدفئة تعمل في كل الأحوال؛ أما الغاز والكهرباء الإضافيان في خدمة مزدحمة فمتغيران. وإن لم تستطع تقسيمها فضعها مع التكاليف الثابتة احتياطًا.
- أقساط القروض: أدرجها إذا أردت نقطة تعادل نقدية (ما يكفي لدفع كل الفواتير). أما نقطة التعادل لدى محاسبك فستستخدم الفوائد والاستهلاك بدلًا منها.
- البرمجيات والاشتراكات: الخطط الشهرية مثل نظام نقاط البيع ونظام الحجز وقائمة QR ثابتة؛ أما الرسوم على كل طلب أو كل عملية دفع فمتغيرة.
كيف تغيّر ضريبة القيمة المضافة نقطة التعادل في أوروبا
تغيّر ضريبة القيمة المضافة نقطة التعادل لأن الفاتورة نفسها تترك لك صافي إنفاق مختلفًا في كل بلد، وقد تختلف النسبة بين الطعام والكحول والطلبات الخارجية. اطرح الضريبة دائمًا بالنسبة التي تنطبق على كل جزء من الفاتورة (النسب مراجعة في نوفمبر 2026؛ تأكد منها مع محاسبك):
| البلد | ضريبة المطاعم | صافي الإنفاق من فاتورة 33 € (طعام) | المصدر |
|---|---|---|---|
| إيطاليا | 10% على الطعام والمشروبات المقدّمة على الطاولة | 30.00 € | Informazione Fiscale |
| ألمانيا | 7% على الطعام منذ 1 يناير 2026؛ 19% على المشروبات | 30.84 € | IHK Frankfurt |
| هولندا | 9% على الطعام والمشروبات غير الكحولية؛ 21% على الكحول | 30.28 € | MKB Servicedesk |
| النرويج | 25% على الطعام المقدّم داخل المطعم؛ 15% على الطلبات الخارجية | 26.40 € | Skatteetaten |
| تركيا | 10% على طعام المطاعم؛ 20% على المشروبات الكحولية | 30.00 € | Alomaliye |
الفاتورة نفسها البالغة 33 € تترك لمطعم نرويجي 3.60 € أقل لكل زبون مقارنةً بمطعم إيطالي، ويُقتطع هذا الفرق كله من المساهمة. بعض الحاسبات الإلكترونية تعمل بأرقام شاملة الضريبة؛ وهذا لا يعطي النتيجة الصحيحة إلا إذا كانت كل التكاليف خاضعة لنسبة الضريبة نفسها التي تخضع لها مبيعاتك، وهو أمر نادر لأن تكاليف الموظفين لا تحمل ضريبة أصلًا.
ما هي نقطة التعادل الطبيعية للمطعم؟
لا يوجد معيار موثوق لعدد زبائن التعادل يوميًا، لأنه يعتمد كليًا على إيجارك وفريقك وأسعارك وأيام عملك؛ ولم نجد أي رقم موثّق المصدر. ما يمكنك مقارنته هو المدخلات:
- التكلفة الأساسية (Prime cost: الطعام والمشروبات والعمالة): يضعها 7shifts عادةً بين 55% و65% من المبيعات، وبين 60% و65% في مطاعم الخدمة الكاملة؛ ويعدّ Fourth نسبة 60% المعيار المقبول عمومًا، مع ظهور المشكلات من 65%؛ ويقول G wie Gastro إن الطعام مع الموظفين لا ينبغي أن يبقى فوق 65% من صافي المبيعات.
- هامش الأمان: يوصي KitchenNmbrs باستهداف عدد زبائن يزيد بنسبة 20–30% على نقطة التعادل.
- الإيجار: القاعدة القائلة إن الإيجار ينبغي أن يكون 6–10% من المبيعات متداولة كثيرًا، لكن أحد التحليلات لم يجد لها أي أصل (Katalystos)، فتعامل معها على أقصى تقدير كدليل تقريبي.
قد تكون نقطة تعادل المطعم مرتفعة ويبقى ناجحًا إذا كان يملأ صالته بانتظام (موقع مزدحم في وسط المدينة بإيجار مرتفع)؛ ولا تفيد نقطة التعادل المنخفضة إذا كانت المنطقة لا توفر حتى ذلك العدد من الزبائن. المهم هو الفجوة بين نقطة التعادل وعدد الزبائن الذي يمكنك توقعه بواقعية.
كيف تخفّض نقطة التعادل
تخفّض نقطة التعادل بثلاث طرق: خفض التكاليف الثابتة، أو رفع صافي الإنفاق لكل زبون، أو خفض التكلفة المتغيرة لكل زبون. ويُظهر الجدول أعلاه أن الطريقتين الأخيرتين تعملان عادةً أسرع من الأولى.
- أعد تسعير الأطباق التي تساهم بقليل. احسب تكلفة كل طبق وحدد الأسعار بمعادلة تكلفة الطعام؛ وافعل الشيء نفسه للمشروبات بمعادلة تكلفة الصبّ.
- ارفع إنفاق الزبون دون رفع كل الأسعار. مقبلات للمشاركة، أو حلوى، أو مشروب ثانٍ: كلٌّ منها يضيف إلى مساهمة زبون موجود أصلًا.
- أعد تكلفة الطعام إلى هدفها عبر ضبط الحصص والجرد الأسبوعي.
- اربط الساعات المتغيرة بعدد الزبائن لا بعادات جدول المناوبات.
- راجع التكاليف الثابتة مرة في السنة: اشتراكات لا يستخدمها أحد، والتأمين، وعقود الطاقة.
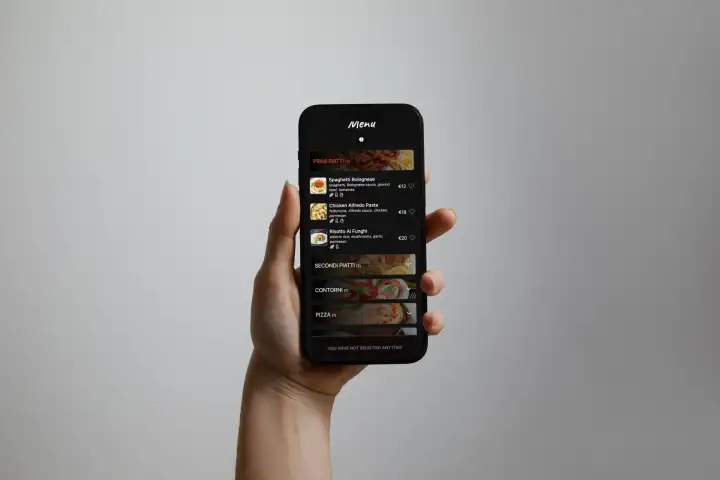
تغيير الأسعار لا يفيد إلا عندما يراه الزبائن. مع Elegant Menu، منصة قوائم QR والطلبات، تغيّر السعر عبر الإنترنت فيراه كل زبون يمسح الرمز فورًا، دون أي إعادة طباعة؛ ويستطيع مساعد القائمة المدمج تطبيق تغيير على مجموعة كاملة من الأطباق عبر المحادثة، وتوافق أنت على كل تغيير قبل نشره. ويمكن إخفاء طبق مساهمته منخفضة جدًا إلى أن تعيد حساب تكلفته.
كيف تتحقق من نقطة التعادل الحقيقية لديك؟
رقم التعادل لديك صحيح عندما يُظهر شهرٌ خدمت فيه نحو هذا العدد من الزبائن ربحًا قريبًا من الصفر في حساباتك. تحقق منه بثلاث طرق:
- مقابل حساب الأرباح والخسائر الشهري: اطرح زبائن التعادل من الزبائن الفعليين واضرب الناتج في المساهمة لكل زبون. 1,000 زبون في مثال المطعم يجب أن تعطي نحو (1,000 − 942) × 17 € = 986 € ربحًا. وإذا أظهرت الحسابات أقل بكثير، فهناك تكلفة مفقودة أو تكلفة متغيرة أعلى مما ظننت.
- كل أسبوع من نظام الكاشير: عدد الزبائن المخدومين وصافي المبيعات لكل زبون مقابل هدفك اليومي. احسب الأيام التي كانت دون نقطة التعادل، لا الإجمالي فقط.
- هامش الأمان لديك: (الزبائن الفعليون − زبائن التعادل) ÷ الزبائن الفعليين. عند 1,100 زبون شهريًا يكون هامش أمان المطعم 14%: يمكن أن ينخفض عدد الزبائن بهذه النسبة قبل أن يخسر المال.
أعد الحساب كلما تغيّر الإيجار أو الأجور أو الضريبة، وعندما تغيّر أيام العمل، وكل ربع سنة على الأقل.
أخطاء شائعة في حساب نقطة التعادل
- استخدام المبيعات شاملة الضريبة. كما يُظهر مثال مطعم البيتزا، فهذا يخفي عدة زبائن يوميًا.
- قسمة إجمالي التكاليف على متوسط الفاتورة. هذا يخلط التكاليف الثابتة بالمتغيرة ويعطي رقمًا صحيحًا فقط عند حجم عملك الحالي؛ ولا يخبرك بما يحدث عندما يتغير عدد الزبائن.
- حساب الموظفين بالراتب الإجمالي. اشتراكات صاحب العمل والإجازات المدفوعة والرواتب الإضافية مكانها التكاليف الثابتة.
- إغفال أجر المالك. نقطة التعادل التي لا تتحقق إلا لأنك تعمل دون أجر ليست نقطة تعادل.
- استخدام شهر واحد لنشاط موسمي. احسب شهرًا هادئًا وشهرًا مزدحمًا، وتأكد من أن السنة ككل تتجاوز نقطة التعادل.
أسئلة شائعة: نقطة التعادل في المطعم
كيف تُحسب نقطة التعادل للمطعم؟
اقسم تكاليفك الثابتة الشهرية على المساهمة لكل زبون (صافي إنفاق الزبون ناقص التكلفة المتغيرة لكل زبون). 16,000 € ÷ 17 € = 942 زبونًا في الشهر.
كم زبونًا يحتاج المطعم يوميًا للوصول إلى التعادل؟
اقسم زبائن التعادل الشهريين على عدد أيام العمل؛ لا يوجد رقم عام. في المطعم التوضيحي يكون 942 ÷ 26 = 37 زبونًا في اليوم.
هل الموظفون تكلفة ثابتة أم متغيرة؟
الموظفون بعقود ثابتة تكلفة ثابتة، والساعات التي تضيفها أو تقلصها حسب عدد الزبائن متغيرة. احسب الاثنين بتكلفتهما الكاملة شاملة اشتراكات صاحب العمل.
هل أحسب نقطة التعادل مع ضريبة القيمة المضافة أم بدونها؟
بدونها، لأن الضريبة التي تحصّلها مستحقة لمصلحة الضرائب. اطرحها بنسبة كل جزء من الفاتورة، مثل 7% على الطعام و19% على المشروبات في ألمانيا.
كم يستغرق المطعم الجديد للوصول إلى نقطة التعادل؟
لا يوجد متوسط موثوق، فاحسبه لخطتك أنت: أولًا الشهر الذي يبلغ فيه عدد الزبائن نقطة التعادل الشهرية، ثم الاستثمار الأولي ÷ الربح الشهري بعد ذلك لمعرفة عدد الأشهر اللازمة لاسترداد الاستثمار.
اعرف رقمك، ثم حرّكه
عندما تعرف عدد الزبائن الذي تحتاجه يوميًا، يصبح لكل سعر ولكل قرار في جدول المناوبات هدف واضح. Elegant Menu مجاني للبدء: ضع قائمتك على رمز QR، واستقبل الطلبات من الطاولة، وغيّر الأسعار من هاتفك متى تطلبت أرقامك ذلك.
التعليقات