Wareneinsatz berechnen: Wareneinsatzquote wöchentlich ermitteln (und was normal ist)
Wareneinsatz berechnen mit wöchentlicher Inventur: Formel, Beispiele in Euro, 7 % MwSt. auf Speisen, Ist- und Soll-Wareneinsatz und welche Wareneinsatzquote normal ist.
Auf dieser Seite
- Was ist die Wareneinsatzquote?
- Wareneinsatz berechnen: wöchentlich in 6 Schritten
- Wareneinsatz netto oder brutto berechnen?
- Welche Wareneinsatzquote ist normal?
- Ist- und Soll-Wareneinsatz: Was sagt die Abweichung?
- Was tun, wenn der Wareneinsatz zu hoch ist?
- Woran erkennen Sie, dass Ihr Wochenwert stimmt?
- Häufige Fehler beim Wareneinsatz berechnen
- FAQ: Wareneinsatz berechnen
- Aus der Wochenzahl bessere Preise machen
Ihre wöchentliche Wareneinsatzquote ist (Anfangsbestand + Wareneinkauf − Endbestand) ÷ Nettoumsatz Speisen × 100. Um den Wareneinsatz zu berechnen, zählen Sie den Bestand in der Küche jede Woche zum selben Zeitpunkt, addieren die Lieferungen dazwischen, ziehen ab, was noch im Lager steht, und teilen durch den Speisenumsatz ohne Mehrwertsteuer. Viele Restaurants liegen bei etwa 28–35 %; hier sehen Sie, wie Sie eine verlässliche Zahl bekommen, was für Ihren Betrieb normal ist und was die Lücke zum Soll-Wareneinsatz bedeutet.
Kurze Antwort: Ein Gasthaus startet die Woche mit €3.850 Warenbestand, kauft für €4.120 netto ein und zählt am Sonntagabend €3.640. Abzüglich €60 Zitronen und Sahne für die Bar und €150 Personalessen wurden Waren für €4.120 verbraucht. Der Speisenumsatz lag bei €14.445 inklusive 7 % MwSt., also €13.500 netto. €4.120 ÷ €13.500 = 30,5 % Wareneinsatz in dieser Woche.
- Wareneinsatz in € = Anfangsbestand + Wareneinkauf − Endbestand − Abgaben an die Bar − Personalessen
- Nettoumsatz Speisen = Bruttoumsatz Speisen ÷ 1,07
- Ist-Wareneinsatzquote = Wareneinsatz ÷ Nettoumsatz Speisen × 100
- Soll-Wareneinsatzquote = Σ (verkaufte Portionen × Wareneinsatz pro Portion) ÷ Nettoumsatz Speisen × 100
- Abweichung in € = (Ist % − Soll %) × Nettoumsatz Speisen
Was ist die Wareneinsatzquote?
Die Wareneinsatzquote ist der Anteil des Nettoumsatzes, den Sie im selben Zeitraum für die verbrauchten Waren ausgegeben haben. Sie ist die Betriebsversion der Zahl, mit der Sie ein einzelnes Gericht kalkulieren: Wareneinsatz pro Portion ÷ Preis zeigt, ob ein Gericht richtig kalkuliert ist (siehe Kalkulation Gastronomie: Speisen richtig kalkulieren), die Wochenzahl zeigt, ob die Küche tatsächlich auf diesem Niveau arbeitet, mit Abfall, Portionen und Preiserhöhungen.
Rechnen Sie Getränke getrennt. Sie haben eine eigene, meist niedrigere Quote und mit 19 % auch einen anderen Steuersatz als Speisen, und eine starke Barwoche würde Probleme in der Küche verdecken. Wie Sie Getränke kalkulieren, steht in der Getränkekalkulation.
Wareneinsatz berechnen: wöchentlich in 6 Schritten
Für einen wöchentlichen Wareneinsatz brauchen Sie sechs Dinge: einen festen Inventurzeitpunkt, den Endbestand der Vorwoche, die Lieferscheine und Rechnungen der Woche, eine neue Inventur, ein paar Korrekturen und den Nettoumsatz Speisen aus der Kasse.
Schritt 1: Inventurtag und -uhrzeit festlegen
Zählen Sie jede Woche zum selben Zeitpunkt, etwa sonntags nach Küchenschluss oder montags vor der ersten Lieferung. Wer einmal vor und einmal nach einer Lieferung zählt, verschiebt das Ergebnis um den Wert dieser Lieferung.
Schritt 2: Anfangsbestand aus der Vorwoche übernehmen
Der Anfangsbestand dieser Woche ist der Endbestand der letzten, Sie zählen also nur einmal pro Woche. Bewerten Sie zum letzten Einkaufspreis netto und nutzen Sie eine Inventurliste in der Reihenfolge der Regale (Kühlhaus, Tiefkühler, Trockenlager).
Schritt 3: Wareneinkauf der Woche addieren
Addieren Sie alle Rechnungen für Waren, die zwischen den beiden Inventuren geliefert wurden, netto und abzüglich Gutschriften. Es zählt die Lieferung, nicht die Zahlung: Die Rechnung, die am Dienstag für den Fisch vom Samstag kommt, gehört in die Vorwoche.
Schritt 4: Endbestand zählen
Zählen Sie alles, was übrig ist, auch angebrochene Packungen, vorbereitete Saucen und Fonds. Teure Positionen (Fleisch, Fisch, Käse, Öl) genau zählen; bei Salz und getrockneten Kräutern reicht eine Schätzung.
Schritt 5: Abgaben und Personalessen abziehen
Ziehen Sie Waren ab, die die Küche verlassen haben, ohne als Speise verkauft zu werden: Zitronen, Minze und Sahne für die Bar sowie Personalessen und Einladungen. g-wie-gastro nennt genau diese Korrekturen, Personalessen und Gästeeinladungen, als Abzüge vom Wareneinsatz (g-wie-gastro). Wichtig ist, dass Sie es jede Woche gleich machen.
Schritt 6: durch den Nettoumsatz Speisen teilen
Nehmen Sie den Speisenumsatz derselben Tage aus der Kasse, rechnen Sie die Mehrwertsteuer heraus und teilen Sie. Das Gasthaus aus der kurzen Antwort als Wochenblatt (Beispielzahlen):
| Position | Betrag |
|---|---|
| Anfangsbestand (Inventur letzter Sonntag) | €3.850 |
| + Wareneinkauf der Woche (netto) | €4.120 |
| − Endbestand (Inventur dieser Sonntag) | €3.640 |
| − Abgaben an die Bar | €60 |
| − Personalessen | €150 |
| = Wareneinsatz | €4.120 |
| Speisenumsatz inkl. 7 % MwSt. | €14.445 |
| Nettoumsatz Speisen (€14.445 ÷ 1,07) | €13.500 |
| Wareneinsatzquote | 30,5 % |
Wareneinsatz netto oder brutto berechnen?
Den Wareneinsatz berechnen Sie immer mit Nettozahlen, beim Einkauf und beim Umsatz, denn die Mehrwertsteuer gehört nicht Ihnen. g-wie-gastro schreibt dazu: „Zur Berechnung des Wareneinsatzes werden grundsätzlich Nettozahlen verwendet“ (g-wie-gastro). Seit dem 1. Januar 2026 gilt für Speisen in der Gastronomie dauerhaft 7 %, Getränke bleiben bei 19 % (IHK Frankfurt). Trennen Sie in der Kasse deshalb sauber zwischen Speisen und Getränken.
Ein zweites Beispiel, ein Café mit Mittagstisch (Beispielzahlen): Wareneinsatz €2.450, Speisenumsatz €9.630 inklusive 7 % MwSt., also €9.000 netto. Die echte Quote ist 27,2 %; auf den Bruttoumsatz gerechnet sähe sie nach 25,4 % aus. So groß ist der Fehler:
| Wareneinsatz | Umsatz inkl. 7 % MwSt. | Nettoumsatz | Echte Quote | Falsch (auf brutto) |
|---|---|---|---|---|
| €2.450 | €9.630 | €9.000 | 27,2 % | 25,4 % |
| €4.120 | €14.445 | €13.500 | 30,5 % | 28,5 % |
| €6.300 | €21.400 | €20.000 | 31,5 % | 29,4 % |
Trinkgeld gehört nicht zum Umsatz Speisen. Wenn Sie Getränke versehentlich mit 7 % herausrechnen, wird der Fehler noch größer.
Welche Wareneinsatzquote ist normal?
Eine normale Wareneinsatzquote für Speisen im Restaurant mit Bedienung liegt bei etwa 28–35 % des Nettoumsatzes, in der Pizzeria niedriger und bei Steak und Fisch höher. Lightspeed nennt für britische Restaurants 28–35 % (Lightspeed), und das niederländische Kalkulationstool KitchenNmbrs gibt diese Spannen nach Betriebsart an (KitchenNmbrs):
| Betriebsart | Typischer Wareneinsatz Speisen |
|---|---|
| Pizzeria | 20–28 % |
| Fast Casual | 25–30 % |
| Bistro / Brasserie | 25–32 % |
| Café (Speisen) | 25–35 % |
| Casual Dining | 28–35 % |
| Fine Dining | 28–35 % |
Als Obergrenze für Wareneinsatz und Personalkosten zusammen nennt g-wie-gastro, dass sie „niemals mehr als 60 % des Umsatzes betragen“ sollten (g-wie-gastro). Ein Betrieb mit kleinem Team und niedriger Miete kann daher über der Spanne liegen und trotzdem gut verdienen; einer mit hohen Personalkosten kann darunter liegen und trotzdem Geld verlieren. Wie die Kosten im Ergebnis zusammenspielen, zeigt der Beitrag zur Gewinnmarge in der Gastronomie.
Ist- und Soll-Wareneinsatz: Was sagt die Abweichung?
Die Abweichung zwischen Ist- und Soll-Wareneinsatz ist die Ware, die Sie bezahlt, aber nicht verkauft haben, und damit die wichtigste Zahl der ganzen Routine. Der Soll-Wareneinsatz ist das, was Sie ausgegeben hätten, wenn jedes verkaufte Gericht exakt nach Rezeptur gemacht worden wäre: verkaufte Portionen × Wareneinsatz pro Portion, geteilt durch den Nettoumsatz. Dafür brauchen Sie kalkulierte Rezepturen; die Rezeptkalkulation zeigt, wie das geht.
Ein Beispiel mit drei Gerichten (Beispielzahlen, Preise inklusive 7 % MwSt.):
| Gericht | Verkauft | Wareneinsatz/Portion | Kartenpreis | Soll-Wareneinsatz | Nettoumsatz |
|---|---|---|---|---|---|
| Schnitzel Wiener Art | 300 | €5,20 | €18,50 | €1.560,00 | €5.186,92 |
| Flammkuchen | 250 | €2,40 | €11,50 | €600,00 | €2.686,92 |
| Rinderroulade | 120 | €7,20 | €22,00 | €864,00 | €2.467,29 |
| Summe | €3.024,00 | €10.341,12 |
Soll-Wareneinsatz = €3.024,00 ÷ €10.341,12 = 29,2 %. Gewichten Sie nach dem, was wirklich verkauft wurde; der einfache Durchschnitt der Quoten pro Gericht stimmt nicht mehr, sobald sich der Mix ändert.
Zurück zum Gasthaus: Liegt das Soll bei 28,0 % und die Inventur ergibt 30,5 %, sind die 2,5 Punkte bei €13.500 Umsatz €337,50 pro Woche wert, rund €17.500 im Jahr. Typische Ursachen sind Abfall, zu große Portionen, nicht erfasste Waren, falsche Rezepturen oder gestiegene Einkaufspreise (Toast). Ein Punkt Abweichung ist normal; eine wachsende Abweichung müssen Sie suchen.
Was tun, wenn der Wareneinsatz zu hoch ist?
Ist der Wareneinsatz zu hoch, schließen Sie zuerst die Lücke zum Soll und erst danach die Preise, denn eine Preiserhöhung behebt weder Abfall noch zu große Portionen. Wiegen Sie die Portionen der zwei, drei meistverkauften Gerichte nach, schauen Sie ins Abfallprotokoll und vergleichen Sie die Einkaufspreise dieser Woche mit denen in Ihren Rezepturen. Stimmen die Rezepturen und ist schon das Soll zu hoch, liegt es an Preisen oder Karte.
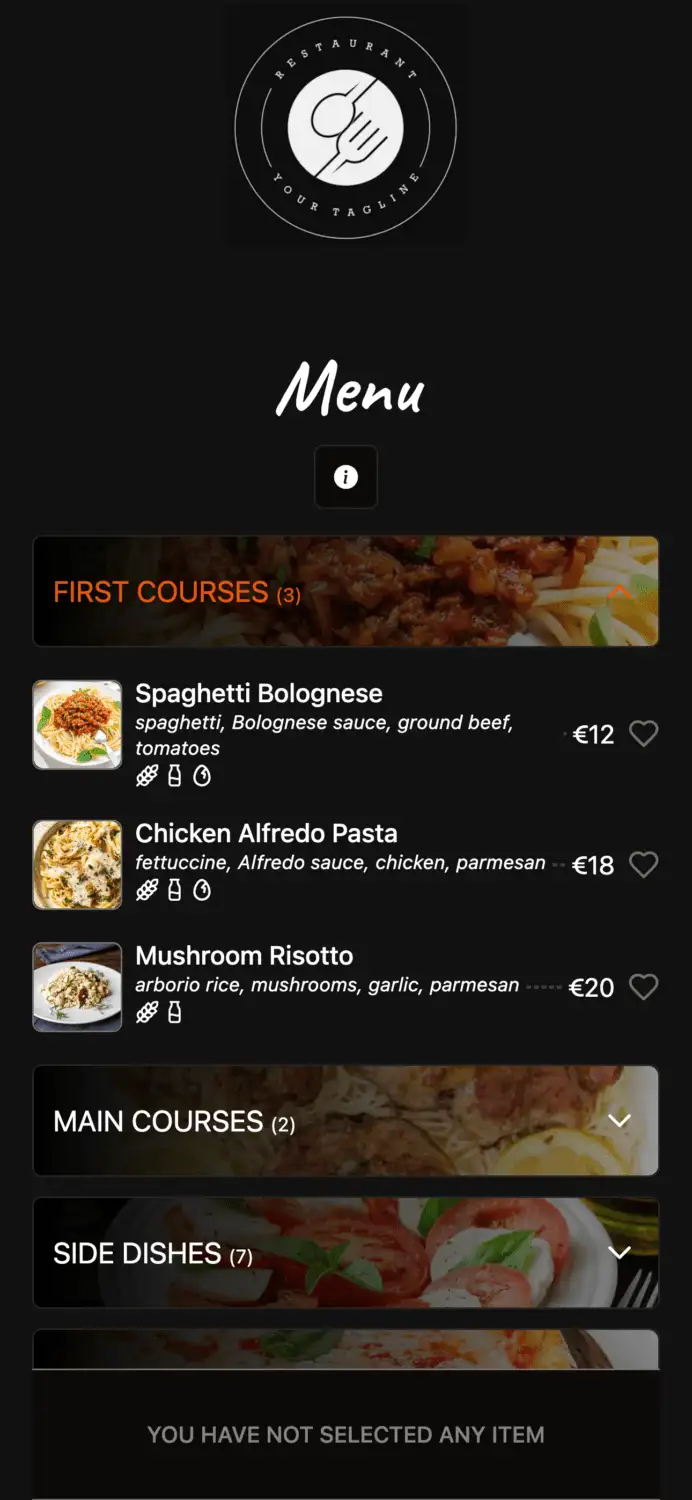
Bei diesem letzten Schritt hilft eine digitale Speisekarte. Mit Elegant Menu, der Plattform für QR-Speisekarten und Bestellungen, ändern Sie einen Preis online und jeder Gast, der den QR-Code scannt, sieht ihn sofort, ohne Neudruck; ein Gericht können Sie ausblenden, solange die Hauptzutat zu teuer ist. In den kostenpflichtigen Tarifen zeigen die Bestellauswertungen, welche Gerichte sich verkaufen, also genau den Mix für Ihren Soll-Wareneinsatz, und der Speisekarten-Assistent kann eine Anweisung wie „alle Hauptgerichte um 4 % erhöhen“ auf eine ganze Kategorie anwenden, wobei jede Änderung auf Ihre Freigabe wartet.
Woran erkennen Sie, dass Ihr Wochenwert stimmt?
Ein wöchentlicher Wareneinsatz stimmt, wenn er sich im Rahmen der letzten Wochen und Ihres Solls bewegt und jeder Sprung einen echten Grund hat. Einzelne Wochen schwanken: Eine große Lieferung am Samstag oder ein halb gezählter Tiefkühler verschiebt das Ergebnis. So stark ändert sich das Gasthaus, wenn nur der Endbestand falsch ist:
| Gezählter Endbestand | Wareneinsatz | Quote |
|---|---|---|
| €3.340 (€300 vergessen) | €4.420 | 32,7 % |
| €3.640 (richtig) | €4.120 | 30,5 % |
| €3.940 (€300 doppelt gezählt) | €3.820 | 28,3 % |
Ein Zählfehler von €300, ein Karton Rindfleisch, verschiebt die Quote um mehr als 2 Punkte. Bevor Sie auf eine schlechte Woche reagieren:
- Prüfen Sie, ob jede Rechnung in der Woche der Lieferung steht und alle Gutschriften erfasst sind.
- Zählen Sie die fünf teuersten Positionen nach, bevor Sie einem großen Sprung trauen.
- Betrachten Sie vier Wochen zusammen: gesamter Wareneinsatz ÷ gesamter Nettoumsatz, nicht den Durchschnitt von vier Quoten.
- Gleichen Sie die Monatssumme mit dem Wareneinsatz in der BWA Ihres Steuerberaters ab; beide sollten nah beieinander liegen.
Häufige Fehler beim Wareneinsatz berechnen
Die meisten falschen Quoten entstehen durch Zeitpunkt und fehlende Konsequenz, nicht durch die Rechnung.
- Einkauf statt Verbrauch. Einkauf ÷ Umsatz ohne Inventur schwankt mit jeder großen Bestellung.
- Mit dem Bruttoumsatz rechnen. Die Quote sieht um die Mehrwertsteuer besser aus, als sie ist.
- Zu unterschiedlichen Zeiten zählen. Einmal vor, einmal nach der Lieferung.
- Speisen und Getränke mischen. Eine gute Barwoche lässt die Küche besser aussehen.
- Abgaben und Personalessen vergessen. Was nicht als Speise verkauft wurde, bläht die Küchenquote auf.
- Bestand zu alten Preisen bewerten. Nehmen Sie den letzten Einkaufspreis, sonst verstecken sich Preiserhöhungen im Lager.
FAQ: Wareneinsatz berechnen
Wie berechne ich den Wareneinsatz in der Gastronomie?
Wareneinsatz = Anfangsbestand + Wareneinkauf − Endbestand, abzüglich Personalessen und Abgaben; geteilt durch den Nettoumsatz Speisen und mal 100 ergibt sich die Quote. €4.120 auf €13.500 Nettoumsatz sind 30,5 %.
Wie oft sollte ich den Wareneinsatz berechnen?
Wöchentlich, wenn möglich, mindestens aber monatlich. Bei frischer Ware und wechselnder Karte sehen Sie ein Portions- oder Lieferantenproblem so nach wenigen Tagen statt erst am Monatsende.
Welche Wareneinsatzquote ist gut?
Etwa 28–35 % des Nettoumsatzes Speisen sind im Restaurant mit Bedienung üblich, in der Pizzeria oft 20–28 %. Wichtiger als jeder Branchenwert ist, wie nah Sie an Ihrem eigenen Soll liegen.
Was ist der Unterschied zwischen Ist- und Soll-Wareneinsatz?
Der Ist-Wareneinsatz kommt aus der Inventur, der Soll-Wareneinsatz aus den Rezepturen und den verkauften Portionen. Die Differenz sind Abfall, zu große Portionen, nicht erfasste Waren oder veraltete Preise.
Gehört Personalessen zum Wareneinsatz?
Personalessen wird üblicherweise vom Wareneinsatz abgezogen und als Personalkosten gebucht, damit die Küchenquote nur die Gästespeisen zeigt. Entscheidend ist, dass Sie es jede Woche gleich behandeln.
Aus der Wochenzahl bessere Preise machen
Wenn die Inventur zeigt, dass ein Gericht zu teuer geworden ist, ändern Sie den Preis oder nehmen es noch am selben Tag von der Karte. Elegant Menu können Sie kostenlos starten und Preise vom Handy aus ändern, ohne neu zu drucken.
Kommentare